Domain gewebebank.de kaufen?
Wir ziehen mit dem Projekt
gewebebank.de um.
Sind Sie am Kauf der Domain
gewebebank.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gewebebank.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Wann ist 13b?
"Wann ist 13b?" ist eine Frage, die auf den ersten Blick keinen klaren Sinn ergibt. Es könnte sich um eine Referenz zu einem spezifischen Zeitpunkt, einem Ereignis oder einem Code handeln. Ohne weitere Kontextinformationen ist es schwierig, eine genaue Antwort zu geben. Möglicherweise handelt es sich um eine interne Bezeichnung oder eine geheime Anspielung, die nur Eingeweihten bekannt ist. Es wäre hilfreich, mehr Informationen zu haben, um die Frage genauer zu klären und eine passende Antwort zu finden. **


Ähnliche Suchbegriffe für 13b
Top-Angebote
Produkte zum Begriff 13b:
-
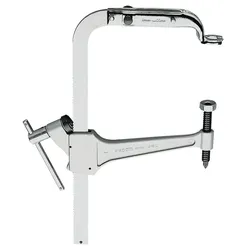
FACOM Universal-Ventilfederheber U.13BUniversal-Ventilfederheber mit Spezialbacken U.13BProduktstärken:Für den Ein- und Ausbau der VentilfedernLieferung mit gebogenen Spezialbacken Art.-Nr. U.13BAbmessungen (L x B x H): 265 x 365 x 20 mmTechnische Daten:H[mm]: 20B[mm]: 365L[mm]: 265[kg]: 1,1188,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was fällt unter 13b?
Was fällt unter 13b? Unter § 13b Einkommensteuergesetz (EStG) fallen Einkünfte aus der Vermietung und Verpachtung von Grundstücken, Gebäuden, Wohnungen und Gewerberäumen. Dabei handelt es sich um Einkünfte aus der Vermietung von unbeweglichem Vermögen, die nicht zu den Einkünften aus Gewerbebetrieb zählen. Zu den Einkünften zählen beispielsweise Mieteinnahmen, Pachteinnahmen und Erbbauzinsen. Diese Einkünfte müssen in der Einkommensteuererklärung angegeben und versteuert werden. **
-
Wer bekommt Freistellungsbescheinigung 13b?
Die Freistellungsbescheinigung nach § 13b UStG wird in der Regel von Unternehmen beantragt, die Bauleistungen erbringen oder in Anspruch nehmen. Dazu gehören beispielsweise Bauunternehmen, Handwerksbetriebe, aber auch Bauherren und Bauträger. Die Freistellungsbescheinigung dient dazu, dass der Leistungsempfänger keine Umsatzsteuer als Bauabzugssteuer einbehalten muss, wenn bestimmte Voraussetzungen erfüllt sind. Somit profitieren vor allem Unternehmen der Baubranche von der Freistellungsbescheinigung nach § 13b UStG. **
-
Wann greift der 13b?
Der § 13b des Einkommensteuergesetzes greift, wenn eine vermietete Immobilie im Privatvermögen des Vermieters liegt und dieser die Einkünfte aus Vermietung und Verpachtung durch bestimmte Maßnahmen steigern möchte. Dazu zählen beispielsweise energetische Sanierungsmaßnahmen oder der Umbau zu barrierefreiem Wohnraum. Durch diese Maßnahmen kann der Vermieter eine erhöhte Abschreibung in Anspruch nehmen und somit seine Steuerlast reduzieren. Der § 13b ist also ein Instrument, um Investitionen in den Wohnungsbestand zu fördern und gleichzeitig die steuerliche Belastung zu verringern. Es ist wichtig, die Voraussetzungen und Regelungen des § 13b genau zu beachten, um von den steuerlichen Vorteilen profitieren zu können. **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **


Wann 13b bei Bauleistungen?
Die Regelung nach § 13b UStG betrifft die Steuerschuldnerschaft bei Bauleistungen. Sie besagt, dass der Leistungsempfänger die Umsatzsteuer schuldet, wenn er selbst ein Unternehmer ist und die Bauleistung für sein Unternehmen bezieht. Diese Regelung dient dazu, Umsatzsteuerbetrug im Baugewerbe zu verhindern. Sie gilt für Bauleistungen, die im Inland erbracht werden und unter den Anwendungsbereich des § 13b UStG fallen. Es ist wichtig, die Voraussetzungen für die Anwendung dieser Regelung genau zu prüfen, um mögliche Haftungsrisiken zu vermeiden. **
Wer bekommt 13b Bescheinigung?
Die 13b-Bescheinigung wird in Deutschland an Vermieter oder Eigentümer von Wohnungen ausgestellt, die an anerkannte Flüchtlinge oder Asylberechtigte vermietet werden. Diese Bescheinigung ermöglicht es den Vermietern, bestimmte steuerliche Vorteile in Anspruch zu nehmen, wie zum Beispiel die Möglichkeit, erhöhte Abschreibungen geltend zu machen. Um die Bescheinigung zu erhalten, müssen die Vermieter nachweisen, dass sie ihre Wohnung an anerkannte Flüchtlinge oder Asylberechtigte vermieten und die entsprechenden Voraussetzungen erfüllen. **
Top-Angebote
Produkte zum Begriff 13b:
-
HKL Kabelverschraubung 2532/13BGewindeart=PGGewindenennmaß metrisch/PG=13,5Gewindesteigung=1,41 mmGewindelänge=6,5 mmSchlüsselweite=22 mmSechskant Eckmaß=24,4 mmGeeignet für Kabeldurchmesser=9..14 mmWerkstoff=MetallWerkstoffgüte=MessingOberflächenschutz=vernickeltHalogenfrei=jaGlasfaserverstärkt=neinSchutzart (IP)=IP68Schlagfest=jaBiegeschutz=neinMit Gegenmutter=neinIn Öffnung einrastend=neinAusführung=geradeMehrfach Dichteinsatz=neinFlachkabelverschraubung=neinMit Zugentlastung=neinArt der Dichtung=DichtringTeilbare Verschraubung=neinEinsatztemperatur=-40..120 °CExplosionsgeprüfte Ausführung=neinFür Ex-Zone Gas=ohneFür Ex-Zone Staub=ohneFür bewehrte Kabel=neinEMV-Ausführung=neinGeschirmt=neinDruckausgleichend=nein634,68 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
FACOM Universal-Ventilfederheber U.13BUniversal-Ventilfederheber mit Spezialbacken U.13BProduktstärken:Für den Ein- und Ausbau der VentilfedernLieferung mit gebogenen Spezialbacken Art.-Nr. U.13BAbmessungen (L x B x H): 265 x 365 x 20 mmTechnische Daten:H[mm]: 20B[mm]: 365L[mm]: 265[kg]: 1,1188,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Wann ist 13b?
"Wann ist 13b?" ist eine Frage, die auf den ersten Blick keinen klaren Sinn ergibt. Es könnte sich um eine Referenz zu einem spezifischen Zeitpunkt, einem Ereignis oder einem Code handeln. Ohne weitere Kontextinformationen ist es schwierig, eine genaue Antwort zu geben. Möglicherweise handelt es sich um eine interne Bezeichnung oder eine geheime Anspielung, die nur Eingeweihten bekannt ist. Es wäre hilfreich, mehr Informationen zu haben, um die Frage genauer zu klären und eine passende Antwort zu finden. **
-
Was fällt unter 13b?
Was fällt unter 13b? Unter § 13b Einkommensteuergesetz (EStG) fallen Einkünfte aus der Vermietung und Verpachtung von Grundstücken, Gebäuden, Wohnungen und Gewerberäumen. Dabei handelt es sich um Einkünfte aus der Vermietung von unbeweglichem Vermögen, die nicht zu den Einkünften aus Gewerbebetrieb zählen. Zu den Einkünften zählen beispielsweise Mieteinnahmen, Pachteinnahmen und Erbbauzinsen. Diese Einkünfte müssen in der Einkommensteuererklärung angegeben und versteuert werden. **
-
Wer bekommt Freistellungsbescheinigung 13b?
Die Freistellungsbescheinigung nach § 13b UStG wird in der Regel von Unternehmen beantragt, die Bauleistungen erbringen oder in Anspruch nehmen. Dazu gehören beispielsweise Bauunternehmen, Handwerksbetriebe, aber auch Bauherren und Bauträger. Die Freistellungsbescheinigung dient dazu, dass der Leistungsempfänger keine Umsatzsteuer als Bauabzugssteuer einbehalten muss, wenn bestimmte Voraussetzungen erfüllt sind. Somit profitieren vor allem Unternehmen der Baubranche von der Freistellungsbescheinigung nach § 13b UStG. **
Ähnliche Suchbegriffe für 13b
-
Fensterle, Joachim: Biotechnologie für DummiesBiotechnologie für Dummies , Am Anfang war das Bier! Biotechnologie ist ein spannendes Thema, aber auch vielschichtig und manchmal kompliziert. Dieses Buch hilft Ihnen, wenn Sie einen Kurs in Biotechnologie besuchen oder sich einfach so für das Thema interessieren. Joachim Fensterle erklärt Ihnen die Grundlagen und Methoden von Biotechnologie, führt Sie in die Bioverfahrenstechnik ein und ebenso in die industrielle und mikrobielle Biotechnologie. Zahlreiche über QR-Codes ansteuerbare Videos zum Buch helfen Ihnen, das Gelesene zu visualisieren und Ihr Wissen zu festigen. So ist dies eine umfassende, verständliche und bisweilen amüsante Einführung in die Biotechnologie. Sie erfahren Was Sie über Pflanzenbiotechnologie wissen sollten Wie es um die Nachhaltigkeit in der Biotechnologie steht Wie Sie Bioinformatik und Data Science nutzen Was die pharmazeutische Biotechnologie heutzutage leistet , Kühlung > Gokart Teile , Erscheinungsjahr: 20240417, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Fensterle, Joachim, Seitenzahl/Blattzahl: 489, Themenüberschrift: SCIENCE / Biotechnology, Keyword: Biotechnologie; Biotechnologie i. d. Biowissenschaften; Biotechnologie i. d. Chemie; Biowissenschaften; Chemie, Fachschema: Biotechnologie - Biotechnik~Technologie / Biotechnologie~Biologie / Mikrobiologie~Mikrobiologie - Mikroorganismus~Biowissenschaften~Life Sciences, Fachkategorie: Mikrobiologie (nicht-medizinisch)~Biowissenschaften, allgemein, Warengruppe: TB/Biologie/Allgemeines/Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 180, Höhe: 32, Gewicht: 879, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Renneberg, Reinhard: Biotechnologie für EinsteigerBiotechnologie für Einsteiger , Das Buch lässt mich wünschen, ich wäre wieder ein Student. Die Zeit der Biotechnologie ist gekommen: Sie greift zunehmend in unser tägliches Leben ein - und dennoch fehlt nicht nur Laien, sondern oft auch Studierenden und Wissenschaftlern ein fundiertes Wissen. Abhilfe und eine Fülle von Informationen bietet das einführende Lehrbuch von Reinhard Renneberg: eine verständlich geschriebene und visuell opulent aufbereitete Gesamtschau der Biotechnologie. Sie eignet sich zum schnellen Nachschlagen und zum Schmökern ebenso wie für ein intensives Studium. Bereits die erste Ausgabe des Buches wurde begeistert aufgenommen und liegt nach knapp zwölf Jahren nun - komplett überarbeitet, um zahlreiche spannende Boxen sowie um 100 Seiten erweitert - in der fünften Auflage vor. Wie Renneberg zeigt, kann ein wissenschaftliches Lehrbuch durchaus spannend und unterhaltsam sein. Verschiedene didaktische Elemente ergänzen den Grundtextder 5. Auflage: - Das erste Biotech-Lehrbuch der Welt mit vollständigen und kommentierten Internet-Quellen zu Filmen, Fotos, Dokumenten und Originalarbeiten - Acht Fragen am Ende jedes Kapitels erlauben eine Überprüfung des eigenen Wissens - Mit dem Glossar lassen sich auch schwierige Fachbegriffe schnell nachschlagen und verstehen Stimmen zum Buch: Ein herrlich erfrischendes Lehrbuch, das begeistert und Lust auf mehr macht! Prof. Dr. Martin Bertau, Technische Universität Dresden Ihr Buch ist ein moderner opulenter Genie-Streich..."ein WHO IS WHO in Biotech", mit Herzblut geschrieben. Carl Djerassi 2015, "Mutter der Pille" Die Autoren: Reinhard Renneberg ist seit 1995 Professor für Analytische Biotechnologie an der Hong Kong University of Science and Technology (www.ust.hk). Er ist Autor von Sach- und Lehrbüchern, darunter Katzenklon, Katzenklon , Ein Löffelchen Biotechnologie und Bioanalytik für Einsteiger , Mitautor des Roempp-Biotechnologie-Lexikons, Verfasser von vier Monografien und 250 Publikationen und Urheber von 20 Patenten. Darüber hinaus ist er an zwei Biotechnologie-Firmen in Deutschland und China beteiligt. Darja Süßbier ist wissenschaftliche Zeichnerin und hat bereits zahlreiche Bücher illustriert. Mit ihrem ansprechenden, durchgehend vierfarbig gestalteten Layout und den didaktisch ansprechenden Grafiken hat sie diesem Lehrbuch eine ganz besondere Note verliehen. Viola Berkling ist Anglistin und Arabistin und seit 22 Jahren für die BP Europa SE tätig. Sie gab mit ihrem Sachverstand für Wissenschaftsliteratur diesem Buch weitreichende Impulse und übernahm die Koordination zwischen Hongkong, Deutschland undden Autoren der Experten-Boxen. Vanya Loroch ist Molekularbiologe und lehrt an der Business School Lausanne. Er hat ein Internetlernsystem entwickelt, das auch Laien die komplexe, moderne Biologie plausibel macht. , Sitze & Zubehör > Gokart Teile , Auflage: 5. Auflage 2018, Erscheinungsjahr: 20180412, Produktform: Kartoniert, Beilage: Book, Autoren: Renneberg, Reinhard~Süßbier, Darja~Berkling, Viola~Loroch, Vanya, Auflage: 18005, Auflage/Ausgabe: 5. Auflage 2018. 5. Aufl. 2018, Abbildungen: 450 farbige Abbildungen, Bibliographie, Themenüberschrift: SCIENCE / Biotechnology, Keyword: Biologie; Chemie; Genetik; Medizin; Molekularbiologie; Zellbiologie; Cripr/cas; Crispr cas 9; GMO, Fachschema: Biotechnologie - Biotechnik~Technologie / Biotechnologie~Medizin / Geräte, Instrumente, Medizintechnik~Biologie / Mikrobiologie~Mikrobiologie - Mikroorganismus~Botanik~Umwelt~Biologie~Mensch / Biologie~Erblehre~Genetik, Fachkategorie: Biomedizinische Technik~Mikrobiologie (nicht-medizinisch)~Botanik und Pflanzenwissenschaften~Biotechnologie~Umweltwissenschaften, Umwelttechnik~Medizinische Ausstattung und Technik, Bildungszweck: für die Hochschule, Imprint-Titels: Springer Spektrum, Warengruppe: HC/Biochemie/Biophysik, Fachkategorie: Genetik (nicht-medizinisch), Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIII, Seitenanzahl: 475, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer Berlin, Länge: 261, Breite: 194, Höhe: 23, Gewicht: 1186, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783827430472 9783827420459 9783827418470 9783827415387, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0400, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann greift der 13b?
Der § 13b des Einkommensteuergesetzes greift, wenn eine vermietete Immobilie im Privatvermögen des Vermieters liegt und dieser die Einkünfte aus Vermietung und Verpachtung durch bestimmte Maßnahmen steigern möchte. Dazu zählen beispielsweise energetische Sanierungsmaßnahmen oder der Umbau zu barrierefreiem Wohnraum. Durch diese Maßnahmen kann der Vermieter eine erhöhte Abschreibung in Anspruch nehmen und somit seine Steuerlast reduzieren. Der § 13b ist also ein Instrument, um Investitionen in den Wohnungsbestand zu fördern und gleichzeitig die steuerliche Belastung zu verringern. Es ist wichtig, die Voraussetzungen und Regelungen des § 13b genau zu beachten, um von den steuerlichen Vorteilen profitieren zu können. **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wann 13b bei Bauleistungen?
Die Regelung nach § 13b UStG betrifft die Steuerschuldnerschaft bei Bauleistungen. Sie besagt, dass der Leistungsempfänger die Umsatzsteuer schuldet, wenn er selbst ein Unternehmer ist und die Bauleistung für sein Unternehmen bezieht. Diese Regelung dient dazu, Umsatzsteuerbetrug im Baugewerbe zu verhindern. Sie gilt für Bauleistungen, die im Inland erbracht werden und unter den Anwendungsbereich des § 13b UStG fallen. Es ist wichtig, die Voraussetzungen für die Anwendung dieser Regelung genau zu prüfen, um mögliche Haftungsrisiken zu vermeiden. **
-
Wer bekommt 13b Bescheinigung?
Die 13b-Bescheinigung wird in Deutschland an Vermieter oder Eigentümer von Wohnungen ausgestellt, die an anerkannte Flüchtlinge oder Asylberechtigte vermietet werden. Diese Bescheinigung ermöglicht es den Vermietern, bestimmte steuerliche Vorteile in Anspruch zu nehmen, wie zum Beispiel die Möglichkeit, erhöhte Abschreibungen geltend zu machen. Um die Bescheinigung zu erhalten, müssen die Vermieter nachweisen, dass sie ihre Wohnung an anerkannte Flüchtlinge oder Asylberechtigte vermieten und die entsprechenden Voraussetzungen erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.